热钱依然疯狂:上一批股东刚亏一半,智谱又轻松拿到50亿美元
话说,智谱又融资了,而且融资的速度之快,融资的条件之优渥,简直出乎很多人的意料。9月13日晚,智谱在港交所发布公告,公司已经签署新一轮股份配售及可转债认购协议。这轮融资包括约20亿美元的新股配售,以及约30亿美元的可转债,合计接近50亿美元。按照公告,新股配售预计9月16日完成,可转债发行也仍需满足相关交割条件。啧啧,八姐看完只有一个感觉,那就是,资本市场还是相当看好智谱啊,即使两个月前的投资者们已经浮亏了超过一半,依然还有前仆后继的投资者涌入,这是真不怕亏啊。
热钱依然疯狂:上一批股东刚亏一半,智谱又轻松拿到50亿美元
话说,智谱又融资了,而且融资的速度之快,融资的条件之优渥,简直出乎很多人的意料。
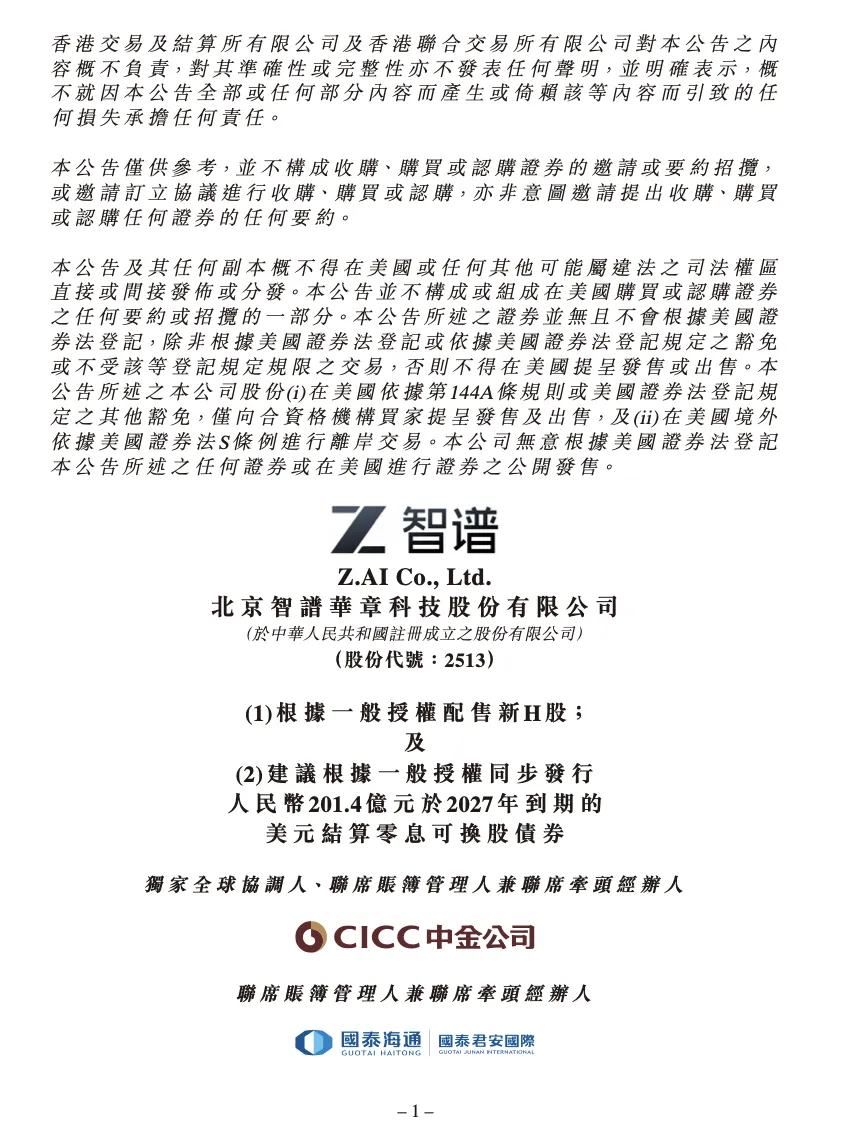
9月13日晚,智谱在港交所发布公告,公司已经签署新一轮股份配售及可转债认购协议。这轮融资包括约20亿美元的新股配售,以及约30亿美元的可转债,合计接近50亿美元。按照公告,新股配售预计9月16日完成,可转债发行也仍需满足相关交割条件。
啧啧,八姐看完只有一个感觉,那就是,资本市场还是相当看好智谱啊,即使两个月前的投资者们已经浮亏了超过一半,依然还有前仆后继的投资者涌入,这是真不怕亏啊。还有啊,那30亿美元的可转债,居然是零利息,可以转股的价格居然比新股配售价高25%,啧啧,这些人是得爱智谱啊。
与此同时,再结合过去两个月智谱股价的跌跌不休,甚至这个九月就跌掉了30%,难道说,是这些投资者们是笃定未来智谱会股价冲上天吗?哈哈。
好啦,不废话啦,下面来详细说说这笔如此轻松、又如此疯狂的交易吧。
1,两个月前参与配股的机构,按最新价格已经浮亏55%
今年7月,智谱以每股 1588港元的价格,配售1978万股新H股,净募资约 313.75亿港元,约合40亿美元。两个月后,智谱这一轮新股的配售价已经降到了 714港元。
714港元比9月11日793港元的收盘价折让9.96%,而与上一轮1588港元的配售价相比,已经低了整整 55%。
如果7月份参加配售的机构一股都没有卖,那么它们当时投入约314亿港元买下的这批股票,以714港元重新计算,现在市值只剩下约141亿港元。也就是说,账面缩水约173亿港元,浮亏55%。
当然,这里只能说“账面浮亏”。智谱并没有披露上一轮承配人此后有没有卖出股票,也不知道这些机构是否进行了对冲,不能简单地说它们已经实际亏掉173亿港元。但反差已经足够明显。
更有意思的是,上一轮投资人账面接近腰斩,智谱却没有因此融不到钱。相反,它这一次要融的钱比7月份还多,你就说,反不反常吧,意不意外吧?
2,最厉害的不是配股,而是30亿美元零息可转债
八姐注意到这轮接近50亿美元的融资里,约20亿美元来自股票配售。真正值得注意的是另外约30亿美元。
根据公告,智谱计划发行本金总额 201.4亿元人民币的可转债,预计募集约 30.16亿美元。这批债券期限约一年,到期日为2027年9月16日。而这30亿美元最特殊的一点就是:零息。
这30亿美元并不是普通借款。智谱发行的是零息可转债,不支付任何票息,发行价格最高达到面值的100.5%。按照发行条款计算,投资者持有债券本身的收益率甚至可以低至-0.5%。他们真正看中的,是附在债券上的智谱股票转股权。
当然,投资人也不是免费把钱借给智谱。这批可转债的初始转股价是 892.50港元,比这次714港元的新股配售价高25%,也比9月11日793港元的收盘价高12.55%。
简单来说,投资人拿到的是“债券+股票上涨的选择权”。如果以后智谱股价一直在700、800港元附近,投资人通常不会愿意按892.5港元转股;如果智谱重新涨到1000港元、1200港元甚至更高,这个转股权就越来越值钱。
当然,这是不是表明这些机构就是特别看好智谱,一致看涨呢?也不一定。也有专业的投资界小伙伴称,专业可转债投资者完全可以进行股票对冲,比如,一方面买入智谱可转债,另一方面也卖空、对冲智谱股票。
但不管怎么说,从智谱的确是厉害,人家能够在股价已经从高位跌掉这么多以后,仍然一次发行约30亿美元的零息可转债,融资能力确实很强。
3、智谱手里其实还有钱,却还在疯狂融资。
其实吧,这其中还有一个容易被忽略的数字。
智谱7月份配股募得的313.75亿港元,截至8月31日只使用了109.55亿港元,占34.92%,仍有204.20亿港元、也就是约65%的资金尚未使用。就在上一轮募资大部分还没有动用的情况下,智谱又启动了接近50亿美元的新一轮融资。
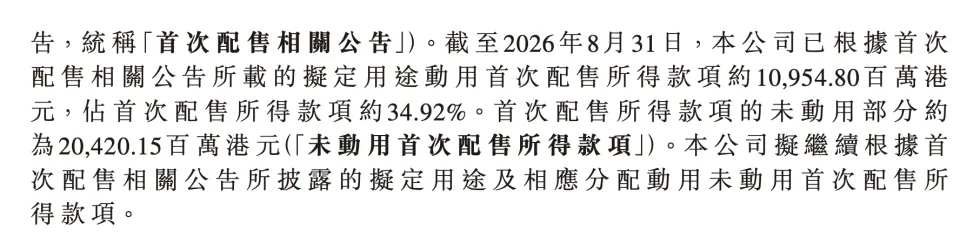
也就是说,智谱并不是账上的钱快花光了,才被迫出来融资。
手里还剩200多亿港元,它又继续融接近50亿美元。这就说明,智谱现在考虑的不是简单的“补充流动资金”,而是在提前为下一阶段的大模型竞争准备弹药。
公告里对此说得很明确:这一轮募集资金中,大约60%将用于下一代GLM基础模型、Fully Self Training体系,以及大规模训练、生产推理、算力资源和相关技术基础设施;约15%用于业务扩张、战略投资及潜在并购;剩余约25%用于优化资本结构、补充营运资金等用途。智谱还特意提到,随着下一代GLM、完全自训练体系和长程任务强化学习继续推进,加上MaaS业务增长,训练和推理对算力的需求都在增加。
换句话说,智谱也是在趁市场好的情况下,提前买下一轮竞争的门票。