这一轮机器人IPO,造富“静悄悄”
对于机器人公司,我有一种很矛盾的感受:有钱,动辄融资数十亿。这种矛盾感,不仅体现在连厕纸都要严格管理、100元的报销也要CEO审批这些传言上,就连到了IPO——这种对于一家创业公司而言,最有机会“论功行赏”、让员工分享财富的时刻,机器人企业对“花钱”的克制,也依然存在。和互联网、金融机构这两波IPO浪潮给普通人带来的财富值相比,类似机器人这样的硬科技企业,为普通人所提供的财富跃升窗口,越来越小。公司上市,很多员工并没有表现得多么兴奋。这种员工群体“静悄悄”的画面,与20多年前形成鲜明对比。
这一轮机器人IPO,造富“静悄悄”
文|yanny
编辑|徐青阳
对于机器人公司,我有一种很矛盾的感受:有钱,动辄融资数十亿;但也“穷”,在花钱这件事情上“锱铢必较”,“不大方”。
这种矛盾感,不仅体现在连厕纸都要严格管理、100元的报销也要CEO审批这些传言上,就连到了IPO——这种对于一家创业公司而言,最有机会“论功行赏”、让员工分享财富的时刻,机器人企业对“花钱”的克制,也依然存在。
不妨回想一下,从优必选到宇树、梅卡曼德,这些机器人公司上市时,是不是很少看到,那种上市之后集体分享财富的快乐场面?
“大模型公司发的期权就很少了,更别说机器人公司了。”一位业内人士吐槽。
和互联网、金融机构这两波IPO浪潮给普通人带来的财富值相比,类似机器人这样的硬科技企业,为普通人所提供的财富跃升窗口,越来越小。
01 没有喧嚣的机器人IPO
“公司上市,很多员工并没有表现得多么兴奋。”聊起最近几家机器人公司的IPO,一位从业者说道。
宇树上市那天,就是一个很典型的切面。
8月19日,宇树登陆科创板。当天的上市答谢宴上,王兴兴端着一杯可乐,逐桌敬酒。在答谢宴之外,对更多员工来说,这不过是一个普通的星期三,他们像往常一样拎着早餐来上班。
同一天,资本市场却是另一番景象。
宇树股价一度冲至1100元。按照这一价格计算,王兴兴直接和间接持有股份的市值超过千亿元;早期进入的投资人同样迎来回报兑现,部分机构的账面收益达到数百倍。一夜之间,很多人的财富被重新计算,但对更多普通员工来说,这种财富变化并没有那么强烈的体感。
这种员工群体“静悄悄”的画面,与20多年前形成鲜明对比。
2005年,百度上市时,公司一共只有大约750名员工,根据当时的估算,约300人因为股票期权获得了百万级账面财富,有研发人员手里已经攒下上万股期权。让员工集体走上富裕的李彦宏,刚从美国回来,就有员工跑到机场迎接。两年后,阿里巴巴B2B业务上市,这场造富范畴,从几百人扩大到几千人。按照当时公开数据测算,超过1700名员工的持股市值跨过百万港元。
可见,那时候,一家公司上市,足以让一部分普通员工实现财富跃迁。如今,对普通员工来说,依靠一次IPO实现财富跃升的窗口,正在变得越来越小。
而这种跃升的关键要素之一,在于企业给员工的股权激励。
我们对比两类企业IPO前发布的招股书,可以看出,从互联网IPO到机器人公司IPO,给员工的股权激励并没有消失,只是这种激励的功能开始发生变化:正在从一种分享公司早期增值的工具,慢慢变成了奖励核心人才、绑定员工、甚至让员工自己投资公司的工具。
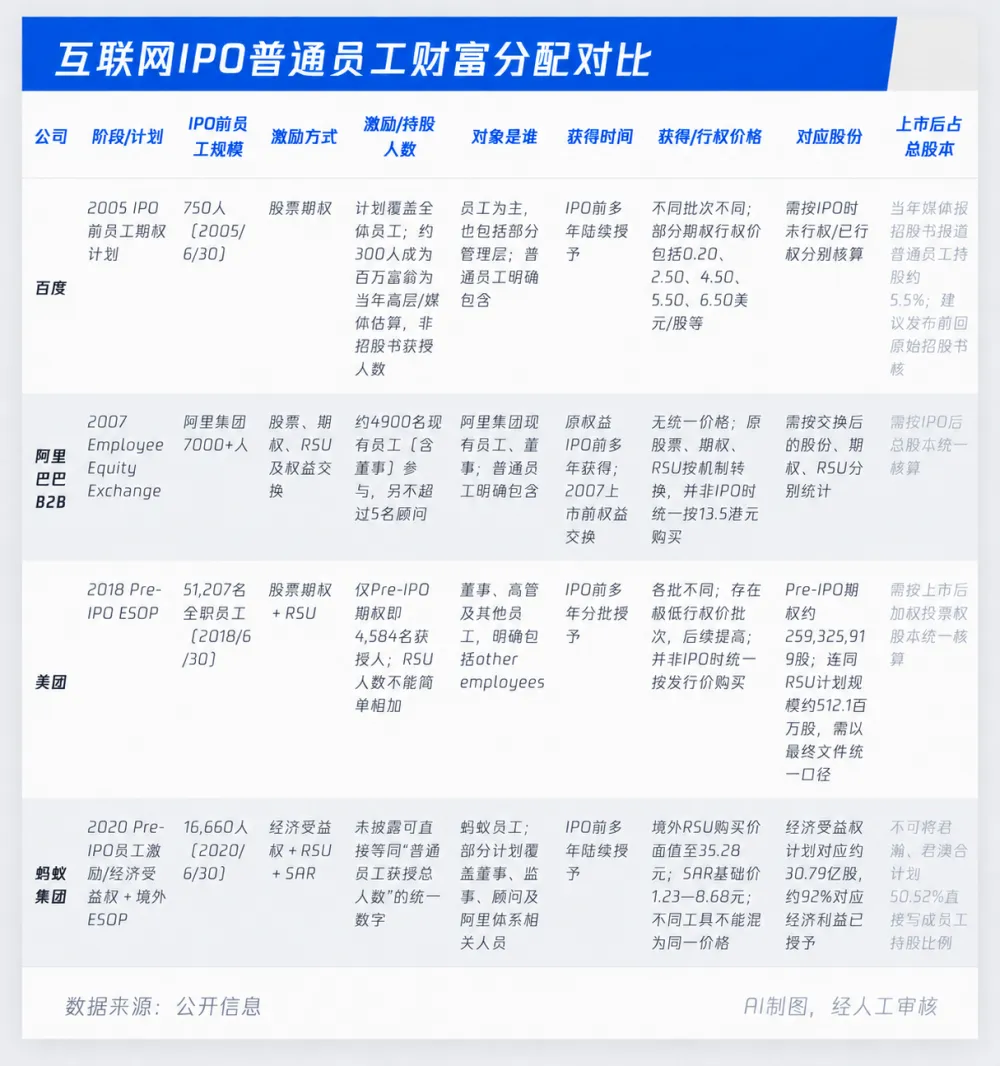
早期互联网公司的员工股权,更像是一种和公司共同冒险的收益分配。百度上市时只有约750名员工,期权计划覆盖全员;阿里7000多名员工中,约4900人已经通过股票、期权、RSU进入公司的股权体系。
到了机器人板块,情况有所不同。
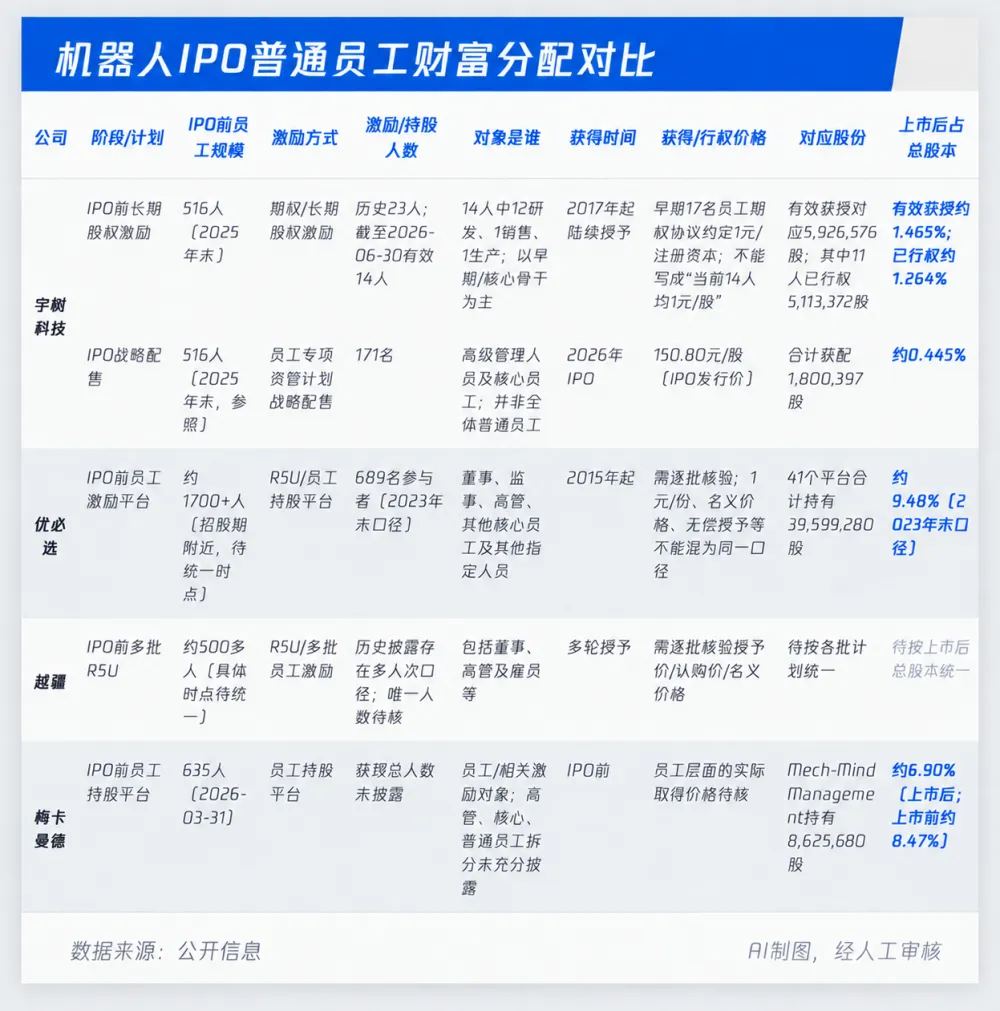
2017年至2021年,宇树科技曾向17名员工授予期权,行权价格为1元/注册资本。到了IPO时,公司又有171名高管和核心员工通过两只专项资管计划参与战略配售,但这一次,他们需要按每股150.8元的发行价自行出资认购,合计投入约2.71亿元。
据接近宇树科技的人士透露,这171人的范围并非一开始就确定。公司最初考虑将IPO战略配售机会给约50人,每人的认购额度约为40万元至100万元。但名单公布后,获得额度的员工觉得份额不够,未被纳入名单的人则感到不受重视。经过一轮内部调整,参与范围一度扩大至约200人。
在最终分配中,员工的认购额度普遍从百万元左右起步,部分核心员工可达200万元、400万元甚至更高。额度高低主要取决于个人贡献、岗位重要性及资金承受能力。
这意味着,员工持股的“含金量”正在分化。同样都叫持股,早期低价期权分享的是公司从小到大的整段增值;而上市时按发行价买入,分享的只是上市之后的那一段涨幅。
除了股权激励的员工规模之外,另一个明显的变化是,与互联网IPO相比,机器人公司的股权开始明显向“核心群体”集中。宇树14名有效激励对象几乎都来自核心业务部门;优必选虽然有689名参与者,但其中混合了董事、高管、核心员工和其他指定人员。梅卡曼德也是类似,员工持股平台持有一定比例的股份,但公开披露的信息有限,外界较难进一步判断这些权益如何在不同员工之间分配。
02 为什么“造富”变难了?
机器人公司IPO的“造富效应”之所以不明显,一个直接原因是,真正能分享到股权红利的员工规模变小了。
“公司也不是做慈善,一分付出一分收获。”一位机器人公司从业者表示,这种资源红利的分配,本质上考虑的依旧是员工的贡献度、稀缺性和不可替代性的原则。
首先,可用于财富分配的“蛋糕”本身就不够大。
“虽然机器人公司从创业走向IPO,同样会创造财富,但真去看市值,普遍也只是几百亿元量级。”一位长期关注科技公司上市的从业者表示。
这与当年的互联网IPO不是一个体量。互联网最热闹的几轮造富故事,往往发生在公司迅速成长为千亿、甚至万亿元市值的平台之后。“创始人拿走最大的一块,投资人赚走一块,留给员工的份额即使只有几个百分点,乘上足够大的市值,也足以让一批员工成为百万、千万富翁。”
显然,机器人公司还远没有走到这个阶段。“一块几百亿市值的蛋糕,依次分给创始人、投资机构、高管、核心员工,最后落在普通员工身上,或许能够给他带来一点‘小富’,但其实远没有想象中的那么多。”
在这种情况下,机器人公司的核心贡献者其实也相对集中。
回忆PC和移动互联网辉煌发展的时期,十多年前,一个专科毕业、来自农村的年轻人,参加几个月程序员培训,进入互联网公司做开发、产品或运营,并不罕见,“在2017年、2018年左右,一份月入过万的工作,也足以改变一个普通家庭的收入结构”,一位曾有过互联网经历的从业者回忆,“那一代互联网人未必人人拿到期权,但他们赶上了一个劳动力价值被快速抬升的时期”。
反观机器人行业,或者大模型等硬科技行业,它们目前尚未提供同样广阔的入口,“机器人公司需要更长的研发周期、更高的技术门槛,能够容纳的岗位有限,最稀缺的回报也自然更集中地流向少数关键人才。”
曾经,互联网真真切切创造并扩大了社会财富,也创造了一大批“中产”;而这一点,在这波硬科技浪潮中尚未体现。
除了机器人企业自身的分配考量,员工对股权的信心也并不充足。
一位长期关注AI行业的从业者提到,AI企业的经历也让不少员工对股权兑现抱有顾虑。“曾经也有头部AI企业在持续亏损中上市,但等到员工持股陆续解禁时,股价早已大幅回落,账面上的财富预期随之缩水”,他还分享了一个极端案例,2025年6月底,一家AI大模型企业登陆港股,上市后股价一度冲至879港元,市值最高接近630亿港元;到2026年7月底,市值已回落至约56亿港元。6月底首批限售股解禁时,公司股价单日跌幅超过40%。
即便一部分人拿到了百万级财富,“如今的100万,和过去的100万,也不一样了”。一位经历过科技公司上市的从业者提起身边同事时说,他所在的AI公司上市以后,大家账面上“各个百万富翁”,比如有的同事账面上拥有500万,在不考虑涨跌的情况下,“扣税后,还剩下不到300万”,第二天该上班还是上班,“吭哧吭哧地继续还房贷”。这当然不是一笔小钱,足以改善一个人的生活,但在一线城市,它未必意味着可以就此退出职场。
无论是分蛋糕的人,还是等着分蛋糕的人,都已不复前几轮IPO时的模样。
结语
对很多人来说,机器人IPO这条本来就不宽的上升通道,可能还在变“窄”。“未来,相关部门对人形机器人初创公司的审核可能会被收紧”,一位投资人透露,“企业需要证明自己具备经常性收入、处于亏损收窄轨道,或拥有真正的创新能力”。
这意味着机器人企业必须从“讲概念”转向“讲应用”,这份对于商业化的焦虑,也终究会落在每一个个体身上。
我们接触几家机器人企业、头部AI模型企业的员工,问他们,身处这一轮技术浪潮最前沿,到底是什么感受?得到最多的回答只有一个字:“卷”。
一位媒体同行曾在一家机器人公司采访了一整天。晚上11点左右,办公室里仍有不少人没有离开。但员工谈起这件事,并不觉得自己已经算辛苦,反而会拿隔壁的大疆做比较:“大疆比我们还卷,他们的灯开得比我们久。”
这个行业里,“211”“985”几乎满地跑。但大家戏谑地把自己叫作一块“充电电池”:既得持续放电,也得不断充电、迭代——和这台高速运转的机器一起跑。
“越是在技术含量高、变化又快的公司,越容易有一种感觉——自己必须一直跑,才能不掉队。”一位机器人员工表示。